 全国服务热线:
数字货币财务报告到底怎么报?公允价值计量和减值计提别再搞混
我最近帮一家做电商的公司处理数字货币的财务报告,他们账上压了三百多万的加密货币,年底出报表,财务总监直接跑来问我这玩意儿算资产还是费用。说实话,数字货币在财务报告里没有一套标准答案,但几条硬规矩是绕不过去的。
入账这一步最容易被忽略。企业持有数字货币,多数情况按无形资产核算,初始成本包括购买价款、手续费和交易费用。持有目的如果是短期交易,就归入金融资产按公允价值计量。我见过有公司把买币的手续费直接扔进管理费用,审计时全被退回来重做。
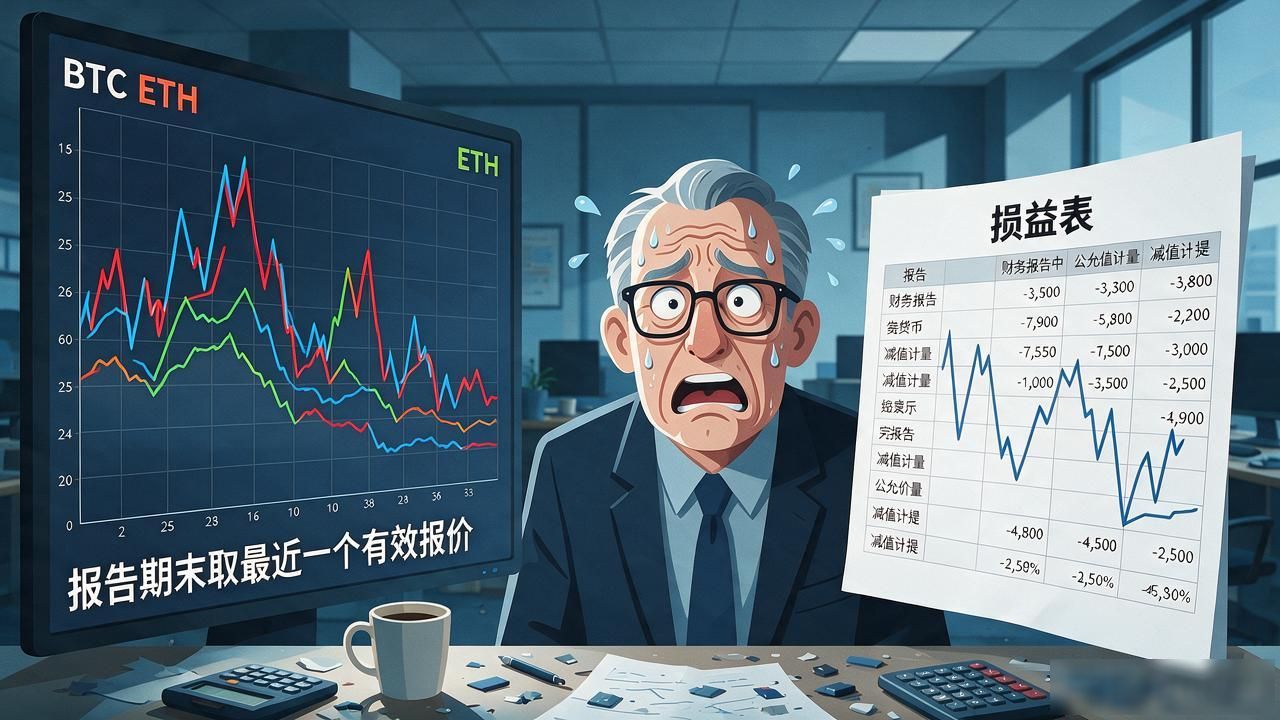
公允价值计量是最大难点。数字货币价格一天蹦好几个点数字货币财务报告到底怎么报?公允价值计量和减值计提别再搞混,报告里到底取哪个价?实务中取报告期末最近一个有效报价,来源要能追溯,不能自己截个K线图就完事。公司持BTC、ETH的,年末公允价值一波动,损益表直接坐过山车,老板看了血压都得升。
减值这块很多人不会处理。数字货币没有传统意义上的可收回金额参考,以公允价值判断是否减值,一旦计提数字货币 财务报告,不能转回。披露方面,报表附注得写清持有数量、获取成本、公允价值变动,还有没有质押或托管在第三方平台。审计师重点盯这些,少写一条就可能收到保留意见。
手机:13999999999
电话:010-999999
邮箱:admin@mail.com
地址:XXXXXXXXXXX
