 全国服务热线:
央行数字货币双层架构到底怎么运作?银行端落地这几件事必须搞清楚
央行数字货币双层架构,核心逻辑就一句话:央行管发行与清算,商业银行管零售运营和兑换。数字人民币从试点走到全面推广,这套"央行-银行"的分工没变,但银行端要扛的事越来越具体、越来越重。
央行端做的事很明确:数字人民币的创建、销毁、跨机构清算,底层账本全部记在央行。商业银行只是兑换通道央行数字货币双层架构,不碰最终清算,不能自主发币,也不存在账期。流通中的数字人民币,负债全挂在央行资产负债表上。
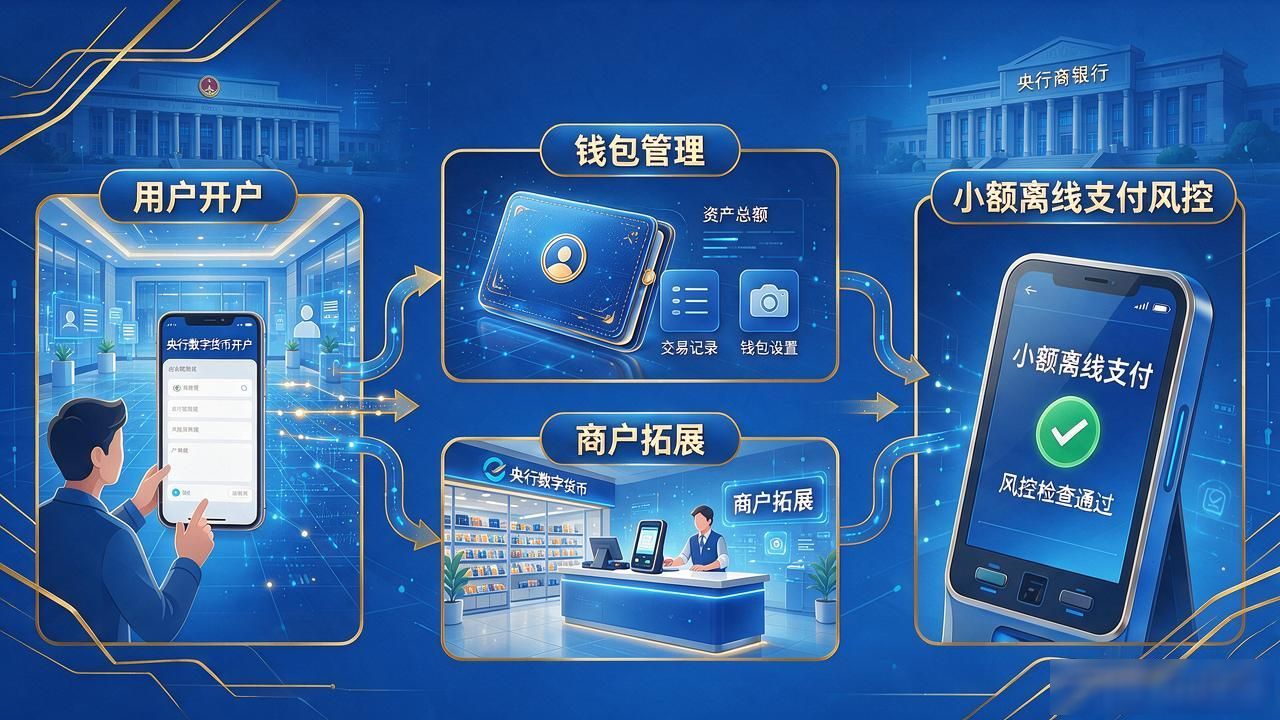
银行端真正费力的活在零售侧:用户开户、钱包管理、商户拓展、离线支付。我在支付清算条线干了十几年,最头疼的是小额离线支付的风控——离线场景下没有网络验证,限额怎么定、验签怎么跑,跟线上完全是两套逻辑,2025年多家银行又调了离线额度。
还有个容易踩坑的点:商业银行承担客户身份识别和反洗钱义务。央行发币,但"认识你的客户"落在银行头上。交易监控、可疑交易报送,都得针对数字人民币流水的离散特征重新适配央行数字货币双层架构到底怎么运作?银行端落地这几件事必须搞清楚,不是搬套旧系统就能跑。
你们行在数字人民币钱包运营这块,目前最卡的环节是技术对接还是合规审查?
手机:13999999999
电话:010-999999
邮箱:admin@mail.com
地址:XXXXXXXXXXX
