 全国服务热线:
央行数字货币发行原理:别再想成印钱了,其实是给账本记一笔数
在央行数字货币研发一线待了快八年,我越来越觉得,大多数人对"发行"二字的理解还停留在印钞机里。数字货币的发行数字货币发行的原理,本质上不是多印一张纸币,而是在一套封闭的账本系统里,记上一笔新数字。
央行总行在数字账本上向商业银行预留账户"打钱",这不是物理传输,而是一条带时间戳和数字签名的记账指令。商业银行再通过开户、充值等环节把数字货币分发到个人钱包。整个链条上,每一笔流转都有据可查,但操作者身份经密码学脱敏处理。
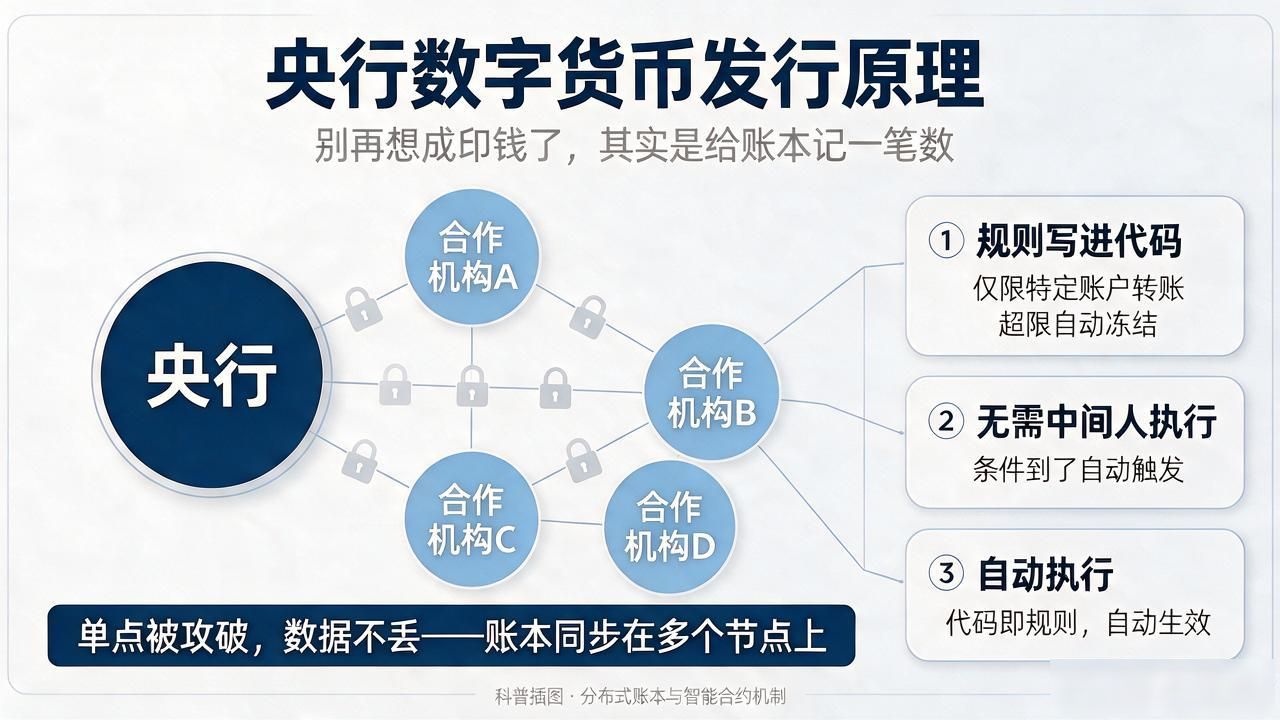
支撑这套机制的核心是分布式账本加智能合约。账本同步在央行及合作机构多个节点上,单点被攻破数据不丢。智能合约把"仅限特定账户转账""超限自动冻结"等规则写进代码,无需中间人执行,条件到了自动触发。
拿武汉那次应急发放消费券来说,传统路子得先印、再运、再核销,周期长、漏洞多。数字货币可以直接定向打到市民钱包里,限定只买本地商户商品,花完自动过期。这种精准度,靠纸质券根本做不到。
每次有新人问我"数字货币是钱还是不是钱",我都会说央行数字货币发行原理:别再想成印钱了,其实是给账本记一笔数,它就是钱,只是换了一种更干净的承载方式。你花它和花一张一百块,体验没区别,但底层已彻底不是同一套逻辑了。
手机:13999999999
电话:010-999999
邮箱:admin@mail.com
地址:XXXXXXXXXXX
